РЫНОК ЖИЛЬЯ ЗАМЕДЛЯЕТСЯ: ГДЕ ВЗЯТЬ САМУЮ ВЫГОДНУЮ ИПОТЕКУ
Рынок жилья в Казахстане замедляется: покупателей становится меньше, рост цен почти остановился, а аренда дорожает быстрее всего. На этом фоне главный вопрос для тех, кто хочет купить квартиру, — где взять ипотеку дешевле.
Рынок жилья в Казахстане замедляется: покупателей становится меньше, рост цен почти остановился, а аренда дорожает быстрее всего. На этом фоне главный вопрос для тех, кто хочет купить квартиру, — где взять ипотеку дешевле. Сначала разберёмся, что происходит на рынке, а затем сравним самые выгодные ипотечные программы.
Коротко:
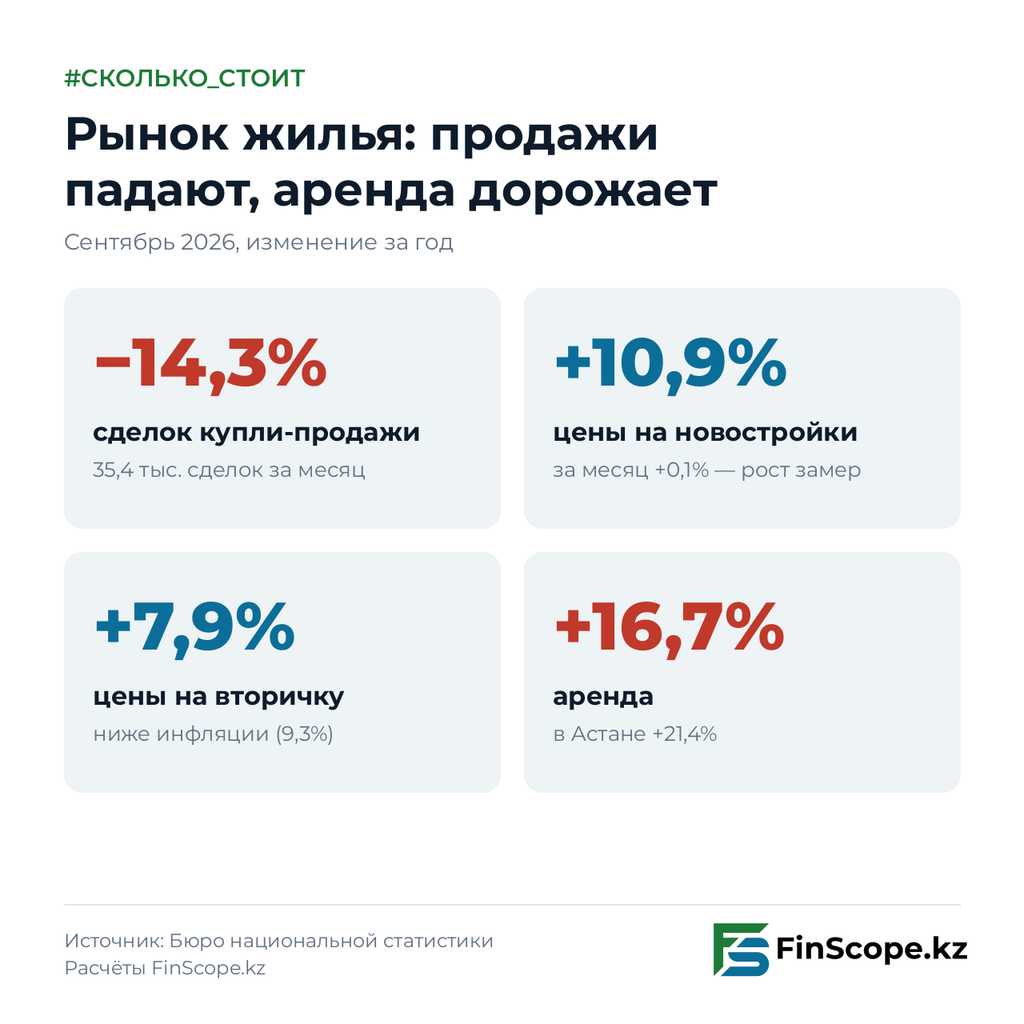
• Продажи жилья в сентябре упали на 14,3% за год, в Астане — почти на треть.
• Новостройки за год подорожали на 10,9%, но за последний месяц — лишь на 0,1%. Вторичка дорожает медленнее инфляции.
• Аренда выросла на 16,7% за год — быстрее, чем цены на жильё.
• Самые выгодные варианты: «Умай» (до 5%), «7-20-25» (7%) и займы Отбасы банка (3,5–5% после накоплений). Рыночная ипотека — около 20%.
Что происходит на рынке жилья
Продажи падают
В сентябре 2026 года в Казахстане зарегистрировали 35,4 тыс. сделок купли-продажи жилья. Это на 14,3% меньше, чем годом ранее, и на 1,1% меньше, чем в августе. С начала года продажи снизились на 5,6%. Рост к прошлому году был лишь в двух месяцах — в марте и июле.
Сильнее всего спрос упал в Астане: −29,2% за год. В Алматы за месяц продажи снизились на 5,7%. Растут продажи только в отдельных регионах — например, в Туркестанской области (+24,7% за год). Больше всего покупают однокомнатные квартиры: 10,4 тыс. сделок за месяц.
Цены почти перестали расти
| Сентябрь 2026 | Цена за м² | За месяц | За год |
|---|---|---|---|
| Новостройки, Казахстан | 626 тыс. ₸ | +0,1% | +10,9% |
| Вторичка, Казахстан | 639 тыс. ₸ | +0,5% | +7,9% |
| Новостройки, Алматы | 740 тыс. ₸ | 0,0% | +16,5% |
| Новостройки, Астана | 746 тыс. ₸ | −0,2% | +10,1% |
| Новостройки, Шымкент | 545 тыс. ₸ | +0,5% | +5,7% |
За год новостройки подорожали заметно, но в последние месяцы рост почти остановился. А вторичное жильё дорожает медленнее инфляции (9,3% в сентябре) — то есть в реальном выражении дешевеет.
Зато дорожает аренда
Аренда за год выросла на 16,7%, в Астане — на 21,4%, в Алматы — на 17,3%. Это логично: кто откладывает покупку, продолжает снимать, и спрос на аренду растёт. Для семей это неприятная развилка: снимать всё дороже, а ипотека по рыночным ставкам по-прежнему почти недоступна.
Почему так происходит
Главная причина — дорогие деньги. Базовая ставка Нацбанка только с 27 октября снижена до 15,75%, и рыночная ипотека в банках стоит в основном 19,5–24%. Поэтому почти весь спрос держится на госпрограммах: в первом квартале 2026 года на них пришлось 85% всех новых ипотечных кредитов, а выдачи рыночной ипотеки за год сократились больше чем вдвое. Банки одобряют лишь около 22% заявок.
Если Нацбанк продолжит снижать ставку, рыночная ипотека начнёт постепенно дешеветь, и спрос может вернуться. Пока же выгодно покупать только через льготные программы. Разберём, какие из них самые доступные.
Самые выгодные ипотечные программы
1. «Умай» — до 5%, для женщин
Самая низкая ставка из доступных без очереди. С 31 августа Отбасы банк принимает заявки на женскую ипотеку: до 5% годовых, а после накопления половины суммы кредита — 3,5%.
- Кому: совершеннолетним казахстанкам с чистым доходом семьи до 1,25 млн тенге в месяц.
- Сколько: до 50 млн тенге на срок до 25 лет; банк финансирует до 80% стоимости жилья в Астане и Алматы и до 85% в регионах.
- Какое жильё: новостройки и вторичка, построенные не раньше 2016 года, а также строящееся жильё с гарантией единого оператора или страховкой.
Плюс: подходит вторичка и большой лимит.
Минус: ограничение по доходу семьи.
2. «7-20-25» — 7% для всех, но лимит мал
7% годовых, взнос от 20%, срок до 25 лет. Подходит гражданам, у которых и у супруга не было жилья последние 18 месяцев. Только сданные новостройки от застройщика, один раз в жизни.
- Предел цены: 30 млн тенге в Алматы, Астане, Шымкенте, Актау и Атырау; 25 млн — в Караганде; 20 млн — в остальных городах. При средней цене новостройки в Алматы и Астане около 740 тыс. тенге за м² в лимит укладывается примерно однокомнатная квартира на 40 м².
- Где оформить: Halyk, Bank CenterCredit, Freedom Bank, Bank RBK, Евразийский банк, Altyn Bank.
- Главное ограничение: на 2026 год выделено 100 млрд тенге — по 25 млрд в квартал. За девять месяцев выдано 3 696 кредитов на всю страну. Последний транш года открыт с 1 октября; когда он заканчивается, банки прекращают приём заявок до следующего квартала.
3. Отбасы банк: займы под 3,5–8,5% через накопления
Для тех, кто готов копить, Отбасы банк остаётся самым дешёвым вариантом. Ставка зависит от того, сколько вы накопили и как долго:
- Жилищный заём — 3,5–5%. Нужно накопить не меньше 50% стоимости жилья, держать депозит больше 3 лет и набрать оценочный показатель от 16.
- Промежуточный заём — 6–8,5%. Можно взять раньше, при оценочном показателе от 5. Через 3 года его можно перевести в жилищный заём по более низкой ставке.
- «Свой дом» — 6–7% на старте, затем 3,5–5%. Для жилья у партнёров-застройщиков.
- «30/70» — от 7%. Нужно меньше собственных накоплений, но только у застройщиков с соглашением с банком.
Государство добавляет к накоплениям премию — до 20% на сумму до 200 МРП в год.
Плюс в том, что программы работают без лимитов и лотерей.
Минус — придётся копить, иногда несколько лет.
4. «Наурыз» и «Наурыз Жұмыскер» — 7–9%, приём закрыт до следующего года
7% — только для социально уязвимых из очереди на жильё, остальным 9%. Срок до 19 лет, кредит до 36 млн тенге в Астане и Алматы, до 30 млн — в регионах. Нужен депозит в Отбасы банке от 2 млн тенге, участников отбирают по баллам: в 2026 году подали заявки 26,8 тыс. человек, вошли в программу 16 тыс. «Наурыз Жұмыскер» работает на тех же условиях для людей рабочих профессий.
Приём заявок на 2026 год закрыт — готовиться стоит к следующему набору.
5. «Алтын ұя» от Altyn Bank — от 7%, но с подвохом
В октябре Altyn Bank запустил собственную ипотеку без господдержки и без накоплений: ставка от 7% до 16%, фиксированная на весь срок, кредит до 175 млн тенге на срок до 15 лет. Подходит и новостройка, и вторичка, требований к отсутствию жилья нет. Покупку у застройщиков и по долевому участию банк обещает добавить позже.
Но есть нюанс. Ваши 20% первоначального взноса не идут продавцу, а лежат в банке на депозите под 0,1% до конца срока. Кредит же выдаётся на всю стоимость жилья. Получается, вы платите проценты и за собственные деньги. По нашей оценке, даже при минимальной ставке 7% реальная стоимость заёмных денег составляет около 10% годовых. От какой ставки зависят 7% и 16%, банк публично не раскрывает — 7% не стоит воспринимать как ставку для всех.
6. «Партнёрская» ипотека от застройщиков — низкая ставка только на витрине
Банки рекламируют ипотеку от 0,1–5% у партнёров-застройщиков (Altyn Bank, Freedom Bank, Halyk, Bank RBK). Но минимальные ставки доступны только при взносе около 70% и сроке в 1–3 года. При обычном взносе в 20% ставка возвращается к рыночным 18–20%. То же касается залоговых программ ForteBank и Bank CenterCredit: 5% — только при взносе 70%.
Для отдельных категорий
Многодетные и неполные семьи, а также семьи, воспитывающие детей с инвалидностью, которые стоят в очереди на жильё в акимате, могут претендовать на программу «Бақытты отбасы» под 2%. Условия и квоты уточняйте в своём акимате.
Сравнение: сколько платить в месяц
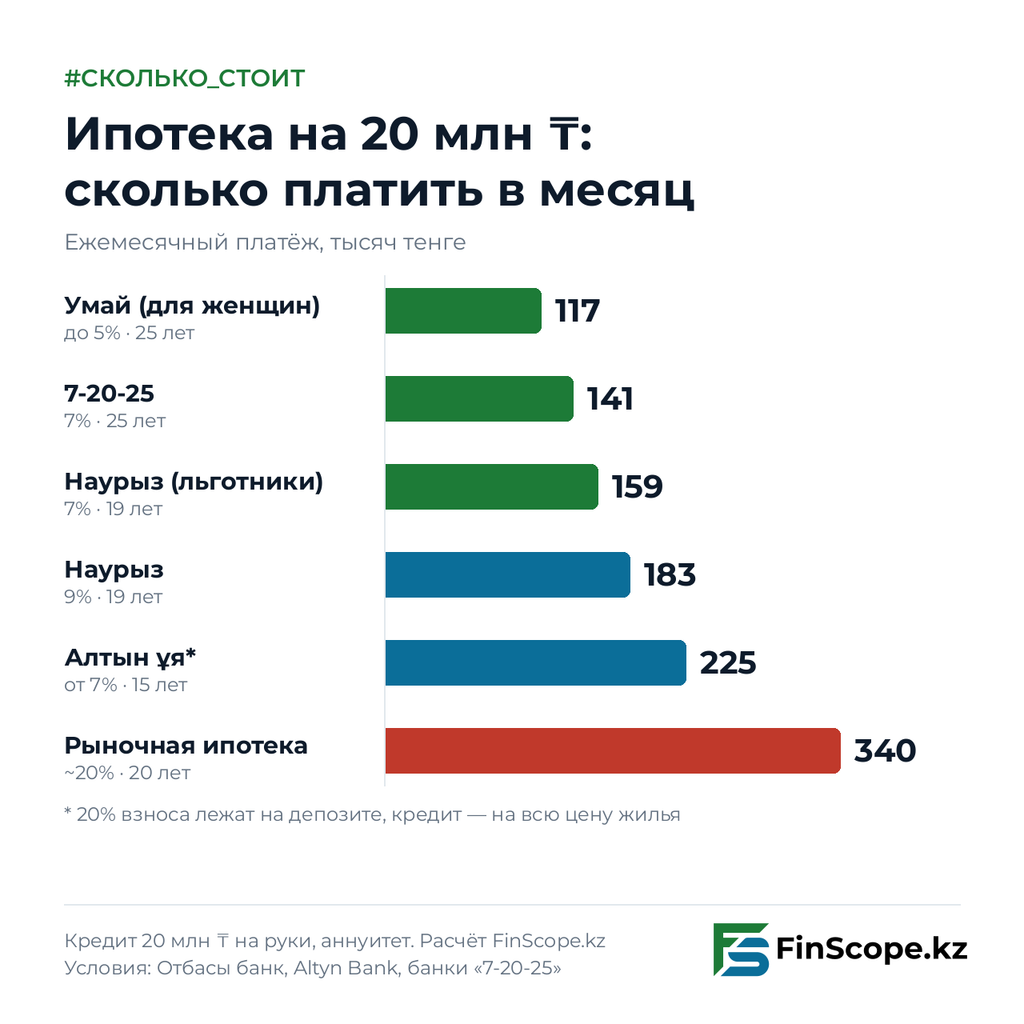
Кредит 20 млн тенге «на руки», упрощённый аннуитетный расчёт без страховок и комиссий:
| Программа | Ставка и срок | Платёж в месяц | Кому доступна |
|---|---|---|---|
| «Умай» | до 5%, 25 лет | ≈117 тыс. ₸ | женщинам с доходом семьи до 1,25 млн ₸ |
| «7-20-25» | 7%, 25 лет | ≈141 тыс. ₸ | всем без жилья, пока есть лимит |
| «Наурыз» | 7%, 19 лет | ≈159 тыс. ₸ | социально уязвимым по отбору |
| «Наурыз» | 9%, 19 лет | ≈183 тыс. ₸ | вкладчикам по отбору |
| «Алтын ұя» | от 7%, 15 лет | ≈225 тыс. ₸* | всем, без накоплений |
| Рыночная ипотека | ~20%, 20 лет | ≈340 тыс. ₸ | всем |
* С учётом того, что 20% взноса остаются на депозите: чтобы получить 20 млн на покупку, нужно взять кредит 25 млн.
Вывод: рынок жилья замедляется, и покупать сейчас выгодно только с господдержкой или через накопления в Отбасы банке. Если вы не подходите ни под одну льготную программу, разумнее подождать снижения ставок — но учитывайте, что аренда в это время продолжит дорожать.
Что проверить перед заявкой
- Сравнивайте ГЭСВ, а не номинальную ставку — она учитывает страховки и комиссии.
- Платёж — не больше трети–половины дохода семьи, плюс запас минимум на 3 месяца.
- Следите за датами: лимиты «7-20-25» открываются поквартально, «Наурыз» — раз в год.
- Проверьте жильё: у каждой программы свои требования — сданная новостройка, гарантия единого оператора, год постройки.
- Читайте условия о взносе: куда идут ваши деньги — продавцу или на депозит в банке.
Рассылка FinScope.kz
Новые материалы и данные — раз в неделю на вашу почту. Без спама, отписаться можно в любой момент.